Vous envisagez de vendre votre bien à la personne qui l’occupe actuellement ? Cette situation où le locataire rachète logement se présente plus souvent qu’on ne le pense, et elle offre de vrais avantages pour vous, vendeur. Mais elle demande aussi quelques précautions pour éviter les pièges. Voici comment mener cette transaction sereinement, du premier échange à la signature chez le notaire.
Locataire rachète logement : l’essentiel pour le vendeur
Une vente directe, sans multiplier les visites
Quand votre locataire vous propose de racheter le bien qu’il occupe, vous êtes face à une opportunité de vente directe, sans passer par des dizaines de visites ni multiplier les rendez-vous. Cette configuration n’a rien à voir avec une vente occupée à un investisseur : ici, le bien sera libre à l’acte authentique, puisque l’acheteur en deviendra propriétaire et occupant.
Priorité n°1 : valider le financement de votre locataire
Votre priorité en tant que vendeur : valider le plus tôt possible la capacité de financement de votre locataire. Un acheteur motivé mais sans financement solide peut bloquer votre bien pendant des mois, vous faisant perdre du temps et d’autres opportunités. Vous devez donc exiger un accord de principe bancaire écrit avant de signer quoi que ce soit.
Préserver le prix de marché
Autre point essentiel : préserver le prix de marché. Sous prétexte que le locataire connaît bien le logement, certains vendeurs bradent leur bien. C’est une erreur. Le fait que l’acheteur soit votre locataire ne justifie aucune décote automatique. Vous vendez un bien libre à l’acte, exactement comme à n’importe quel autre acquéreur.
Une relation bailleur-locataire cadrée
Enfin, gardez en tête que la relation bailleur-locataire impose une communication cadrée. Tout doit être écrit, factuel, sans pression. Vous ne pouvez pas forcer la main à votre locataire, ni lui imposer des conditions abusives. Mais vous avez le droit d’attendre de lui des garanties sérieuses avant de vous engager.
Et si la vente ne dépendait plus de la banque de votre locataire ? Bien Vite Vendu vous rachète votre bien rapidement, sans aucune gestion de votre part et sans clause suspensive d’obtention de prêt : recevez votre estimation de rachat sous 48h.
Avantages et points de vigilance pour le vendeur
Les bénéfices concrets
Vendre à votre locataire présente plusieurs atouts pratiques. Vous connaissez déjà le profil de l’acheteur : son sérieux, sa capacité à payer un loyer chaque mois, son rapport au bien. Pas besoin d’organiser des dizaines de visites ni de mettre en scène le logement : il est occupé, fonctionnel, et l’acheteur sait exactement ce qu’il achète.
Vous économisez aussi du temps et parfois de l’argent. Pas de période de vacance locative à gérer, pas de home staging à financer, pas de relocation à anticiper. Le bien reste occupé jusqu’à la signature, ce qui évite les frais liés à un logement vide (assurance, chauffage, sécurisation).
Si le financement est déjà en cours ou même accordé, les délais peuvent être plus courts qu’avec un acheteur classique. Vous gagnez en fluidité logistique : pas de clés à récupérer pour les visites, pas de coordination compliquée avec une agence ou d’autres acquéreurs potentiels.
Les risques et comment les limiter
Mais attention, cette proximité peut aussi compliquer la négociation.
Une négociation plus serrée
Votre locataire connaît les petits défauts du bien, les bruits du voisinage, l’état réel de la plomberie ou du chauffage. Il peut s’en servir pour négocier le prix à la baisse, parfois de façon plus insistante qu’un acheteur extérieur.
Pour limiter ce risque, préparez une estimation indépendante : faites appel à un notaire, un expert, ou obtenez une évaluation professionnelle. Vous aurez ainsi des arguments factuels pour justifier votre prix, au lieu de négocier sur des impressions.
La dépendance au financement du locataire
Autre point de vigilance : la dépendance au financement du locataire. Beaucoup de vendeurs se retrouvent bloqués pendant des mois à la suite d’un refus de prêt, faute d’avoir vérifié la solidité du dossier bancaire avant de signer la promesse. Exigez un accord de principe écrit, avec des pièces de solvabilité (avis d’imposition, bulletins de salaire, simulation de prêt). Ne signez rien tant que vous n’avez pas la preuve que la banque est prête à suivre.
L’inertie et les reports
Méfiez-vous aussi de l’inertie et des reports. Quand l’acheteur est déjà installé, il peut avoir tendance à traîner, à reporter les rendez-vous, à repousser les échéances. Fixez un rétroplanning ferme dès le compromis, avec des dates butoirs claires et des pénalités ou indemnités d’immobilisation prévues en cas de dépassement. Cela responsabilise l’acheteur et vous protège.
Une relation à garder professionnelle
Enfin, maintenez une relation professionnelle. Même si vous vous entendez bien avec votre locataire, tout doit passer par écrit et être validé par le notaire. C’est la seule façon de sécuriser la transaction et d’éviter les malentendus.
Reports de rendez-vous, négociation insistante, dossier bancaire qui traîne : vendre à son locataire peut vite s’enliser. Bien Vite Vendu vous rachète votre bien sans aucune clause suspensive d’obtention de prêt, et vous connaissez votre prix de rachat sous 48h.
Cadre légal et obligations du vendeur dans une vente au locataire
Droit de préemption et congé : ce qui s’applique
Bonne nouvelle : si votre locataire souhaite acheter votre bien, vous n’avez aucune obligation de lui proposer une offre prioritaire. Le droit de préemption du locataire ne s’applique que si vous lui donnez congé pour vendre, et uniquement dans le cadre d’une location vide (loi ALUR, article 15). Ici, vous êtes dans une vente directe, négociée de gré à gré.
Vous n’avez pas non plus à donner congé pour vendre : le bail s’éteint automatiquement au moment de la vente, puisque l’acheteur devient propriétaire et occupant. Si jamais la vente au locataire ne se fait pas et que vous décidez de vendre à un tiers, là oui, vous devrez respecter les délais légaux de congé si vous optez pour cette voie (mais ce n’est pas le sujet ici).
Diagnostics et informations à remettre
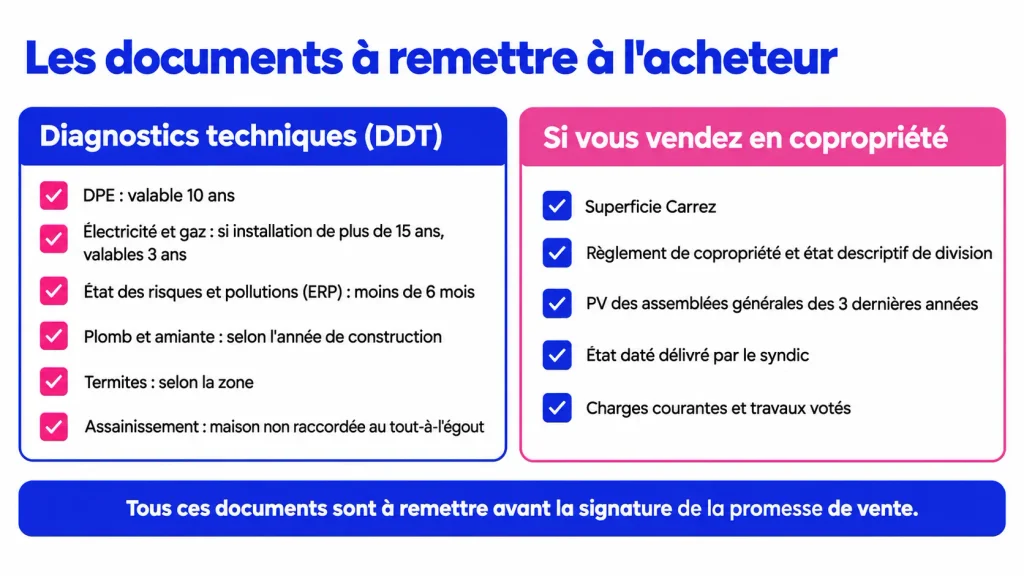
Comme pour toute vente immobilière, vous devez fournir un dossier de diagnostics techniques (DDT) complet. Ce dossier doit être annexé à la promesse de vente et contenir les diagnostics obligatoires selon votre bien.
Les diagnostics obligatoires
- DPE (diagnostic de performance énergétique), valable 10 ans
- Électricité et gaz si l’installation a plus de 15 ans (valables 3 ans)
- État des risques et pollutions (ERP), à jour de moins de 6 mois
- Plomb et amiante selon l’année de construction du bien
- Termites si votre bien est situé dans une zone concernée
- Assainissement pour une maison individuelle non raccordée au tout-à-l’égout
Les documents supplémentaires en copropriété
Si vous vendez un lot de copropriété, vous devez également fournir :
- La superficie Carrez
- Le règlement de copropriété et l’état descriptif de division
- Les procès-verbaux des assemblées générales des trois dernières années
- Un état daté (délivré par le syndic)
- Le montant des charges courantes et travaux votés
Tous ces documents doivent être remis à l’acheteur avant la signature de la promesse. En cas de manquement, l’acheteur peut se retourner contre vous après la vente (source : Service-Public.fr).
Promesse/compromis : clauses à sécuriser
La promesse de vente (ou compromis) est le document qui engage les deux parties. Elle doit contenir plusieurs clauses essentielles pour vous protéger :
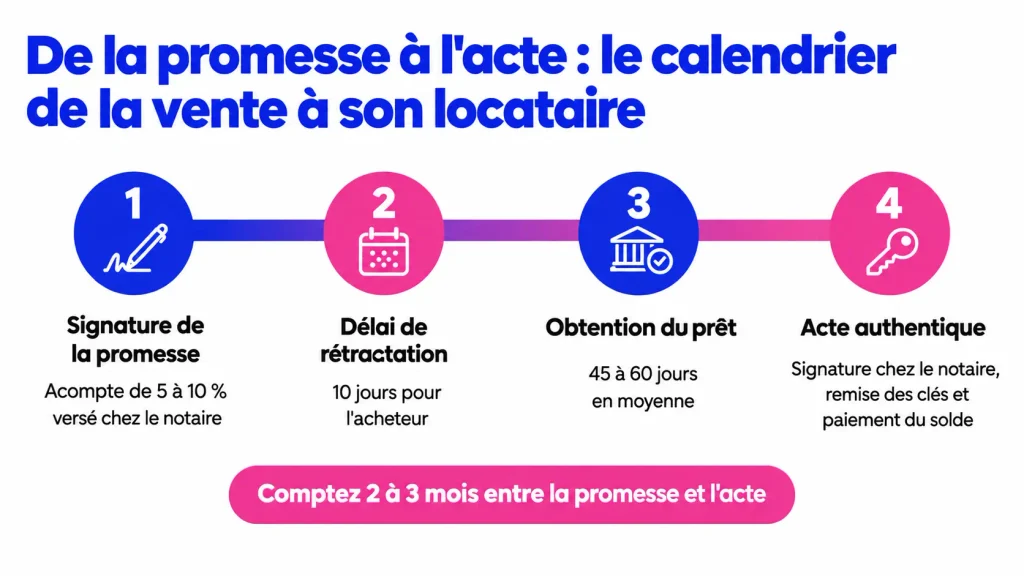
- Condition suspensive d’obtention de prêt : fixez un délai réaliste (généralement 45 à 60 jours), et exigez que l’acheteur fournisse la preuve de ses démarches (demandes de prêt, accusés de réception des banques).
- Délais clairs : rétractation de 10 jours pour l’acheteur, délai d’obtention du prêt, date butoir pour l’acte authentique, et pénalités en cas de dépassement.
- Acompte ou indemnité d’immobilisation : généralement entre 5 et 10 % du prix de vente, à verser sur le compte séquestre du notaire. Cet acompte est une garantie de sérieux et sera déduit du prix à la signature.
N’oubliez pas de faire figurer les conditions d’occupation du bien jusqu’à l’acte, ainsi que les modalités de remise des clés et de régularisation du dépôt de garantie.
Occupation, état des lieux et remise des clés
Tant que l’acte de vente n’est pas signé, le locataire reste locataire. Il continue de vous payer un loyer, et vous restez propriétaire. Le jour de la signature chez le notaire, le bail s’éteint automatiquement, et vous remettez les clés à l’acheteur qui devient immédiatement propriétaire occupant.
Le dépôt de garantie doit être géré avec soin. En théorie, vous devez le restituer au locataire à la fin du bail, puis il vous le reverse comme partie du prix de vente. En pratique, le notaire organise cette compensation directement lors de la signature pour plus de clarté. Parlez-en avec lui en amont pour éviter toute confusion.
Les loyers et charges sont proratisés au jour de l’acte. Le notaire calcule ce que le locataire vous doit jusqu’au jour J, et ce montant est intégré dans le décompte final de la vente.
Diagnostics, état daté, procès-verbaux d’assemblées générales, clauses du compromis : la charge administrative pèse lourd sur le vendeur. Avec Bien Vite Vendu, vous vendez rapidement sans aucune gestion, et sans clause suspensive de prêt pour retarder l’acte : demandez votre estimation de rachat sous 48h.
Processus et calendrier : de l’estimation à l’acte authentique
Estimation et ancrage de prix
Avant même d’entamer les discussions, faites estimer votre bien par un professionnel : notaire, expert immobilier, ou solution fiable en ligne. Vous aurez ainsi une base objective pour ancrer votre prix, et vous pourrez justifier vos arguments face à votre locataire.
Préparez un dossier de preuve : comparables du quartier, historique des ventes récentes, travaux réalisés, qualité du DPE. Plus vous êtes transparent et factuel, moins la négociation risque de déraper vers des arguments subjectifs.
Définissez votre stratégie de négociation : préférez-vous tenir ferme sur le prix et faire des concessions sur les délais, les meubles laissés, ou l’organisation des visites ? Cette clarté vous aidera à rester cohérent pendant les échanges.
Qualification du financement du locataire
C’est l’étape la plus importante pour sécuriser votre vente. Demandez à votre locataire un accord de principe bancaire écrit avant de signer quoi que ce soit. Cet accord doit préciser le montant du prêt, la durée, le taux, et confirmer que la banque est prête à financer l’opération sous réserve des conditions habituelles (assurance, garanties, apport).
Exigez aussi des pièces de solvabilité : avis d’imposition, bulletins de salaire, attestation d’apport personnel, simulation détaillée du courtier ou de la banque. Si votre locataire n’a pas encore ces documents, donnez-lui un délai court (15 jours maximum) pour les obtenir.
Validez le calendrier bancaire : combien de temps faut-il pour monter le dossier complet ? Pour obtenir l’offre de prêt ? Pour souscrire l’assurance emprunteur ? Un financement sérieux se boucle en 45 à 60 jours en moyenne, pas en six mois.
Signature de la promesse et suivi notarial
Une fois le financement validé, vous signez la promesse de vente chez le notaire. Centralisez toutes les pièces nécessaires : diagnostics, titre de propriété, documents d’urbanisme, règlement de copropriété et PV d’assemblées générales si c’est un appartement.
Le notaire se charge de lancer les démarches administratives : demande de pré-état daté auprès du syndic, purge des éventuels droits de préemption, vérification du titre de propriété. Il vous tiendra informé des jalons à respecter : délai de rétractation de 10 jours pour l’acheteur, obtention de l’offre de prêt, purge des droits, puis convocation à l’acte définitif.
Pendant cette période, restez disponible et réactif. Le notaire peut avoir besoin de documents complémentaires, et tout retard de votre part retarde la vente.
Préparer le jour J
Quelques jours avant la signature, préparez les éléments pratiques : relevés de compteurs (eau, électricité, gaz), inventaire des clés (entrée, cave, boîte aux lettres, local vélo), attestation d’assurance habitation à jour, liste des équipements laissés ou emportés.
Anticipez les proratas avec le notaire : taxe foncière, charges de copropriété, régularisation du dépôt de garantie, arrêt des loyers. Tout cela sera calculé au centime près le jour de l’acte.
Le jour de la signature, vous remettez les clés, l’acheteur paie le solde du prix (net vendeur après déduction de l’acompte déjà versé), et la propriété change de main immédiatement. Vous n’êtes plus propriétaire, et l’ancien locataire n’est plus locataire : il est chez lui.
Prix, négociation et fiscalité : optimiser la vente au locataire
Fixer le juste prix (sans brader)
Le fait que votre locataire achète votre bien ne justifie aucune décote automatique. Vous vendez un logement qui sera libre à l’acte, exactement comme à n’importe quel autre acquéreur. Appuyez-vous sur les données du marché : ventes comparables dans le quartier, qualité du bien, rareté de l’emplacement, performance énergétique.
Si votre locataire tente de négocier à la baisse en invoquant des défauts qu’il connaît, répondez par des faits : « Ces éléments étaient connus lors de la mise en location, et le loyer en tenait déjà compte. Le prix reflète l’état actuel du bien et les prix pratiqués dans le secteur. » Présentez votre dossier d’estimation pour appuyer vos arguments.
Mener la négociation à votre avantage
Cadrez la discussion dès le départ : vous êtes ouvert à des concessions sur les délais, les meubles laissés, ou le planning, mais pas sur le prix. Si vous baissez quand même votre prix, exigez une contrepartie : réduction du délai d’obtention du prêt, suppression de conditions suspensives superflues, engagement ferme sans clause de sortie abusive.
Formalisez chaque accord par écrit, même les petits ajustements. Un échange de mails ne suffit pas : passez par un avenant signé, validé par le notaire si nécessaire. Cela évite les malentendus et les retours en arrière de dernière minute.
Fiscalité du vendeur (synthèse pratique)
Si le bien que vous vendez est votre résidence principale (et que vous remplissez les conditions légales), vous bénéficiez d’une exonération totale de la plus-value immobilière. Cela concerne la majorité des ventes de résidences principales (source : impots.gouv.fr).
Si vous vendez un bien locatif ou une résidence secondaire, vous êtes soumis au régime de la plus-value immobilière des particuliers. La plus-value est calculée par différence entre le prix de vente et le prix d’achat, puis des abattements sont appliqués en fonction de la durée de détention :
- Exonération totale d’impôt sur le revenu après 22 ans de détention
- Exonération totale de prélèvements sociaux après 30 ans
Les frais de notaire sont à la charge de l’acheteur (c’est l’usage en France), sauf si vous décidez d’en prendre une partie en charge pour faciliter la vente. Si vous aviez mandaté une agence immobilière, les honoraires sont généralement à votre charge (sauf clause contraire dans le mandat).
Flux financiers et aspects pratiques
Les loyers sont dus jusqu’au jour de l’acte. Le notaire établit un prorata exact : si vous signez le 15 du mois, le locataire vous doit 15 jours de loyer, qui seront déduits du prix de vente ou réglés séparément selon l’organisation prévue.
Le dépôt de garantie est restitué puis compensé lors de la signature. Le notaire organise ce circuit de fonds pour plus de transparence, afin que vous n’ayez pas à gérer un double mouvement d’argent.
Si vous vendez des meubles ou équipements avec le bien (cuisine équipée, électroménager, mobilier), il est recommandé de les facturer séparément du prix de vente immobilier, pour des raisons de clarté fiscale. Le notaire peut intégrer cette vente mobilière dans l’acte, avec un prix distinct.
Brader son bien pour convaincre un locataire qui, faute de prêt, finit par se désister : c’est le scénario que tout vendeur redoute. Avec Bien Vite Vendu, connaissez votre prix de rachat sous 48h, sans clause suspensive d’obtention de prêt et sans aucune gestion de votre côté.
Vendre à son locataire : l’essentiel à retenir
Vendre à son locataire peut être une excellente opportunité si vous l’abordez avec méthode et vigilance. L’essentiel est de sécuriser le financement dès le départ, de fixer un prix juste sans brader, et de maintenir une relation professionnelle tout au long du processus. Quand le locataire rachète logement, vous gagnez en fluidité, mais vous ne devez rien céder sur les garanties et les délais. Passez toujours par un notaire, exigez des preuves de solvabilité, et prévoyez des clauses claires dans la promesse de vente. Ainsi, vous transformerez cette opportunité en transaction réussie, rapide et sécurisée.
Dois-je proposer en priorité mon bien à mon locataire ?
Non, vous n’avez aucune obligation légale de proposer votre bien en priorité à votre locataire, sauf si vous lui donnez congé pour vendre dans le cadre d’une location vide. Ici, vous négociez librement avec lui, sans contrainte de préemption.
Quelle décote appliquer si je vends à mon locataire ?
Aucune décote n’est obligatoire. Le fait que l’acheteur soit votre locataire ne justifie pas une baisse de prix automatique. Basez-vous sur une estimation de marché objective et jouez sur des concessions non-prix (délais, meubles, planning) si vous souhaitez faciliter la vente.
Comment sécuriser le financement du locataire ?
Exigez un accord de principe bancaire écrit avant de signer la promesse de vente, accompagné de pièces de solvabilité (avis d’imposition, bulletins de salaire, simulation de prêt). Intégrez une condition suspensive d’obtention de prêt avec un délai réaliste (45 à 60 jours) et des jalons clairs.
Quels délais prévoir entre l’accord et la vente ?
En général, comptez 2 à 3 mois entre la signature de la promesse et l’acte authentique : 10 jours de rétractation pour l’acheteur, 45 à 60 jours pour l’obtention du prêt, puis quelques semaines pour la préparation de l’acte chez le notaire. Ces délais peuvent être plus courts si le financement est déjà bouclé.
Faut-il donner congé au locataire s’il achète ?
Non. Le bail s’éteint automatiquement au moment de la vente, puisque le locataire devient propriétaire occupant. Vous remettez les clés le jour de l’acte, et la relation locative disparaît immédiatement.
Que devient le dépôt de garantie ?
Le dépôt de garantie doit être restitué au locataire à la fin du bail, puis compensé dans le prix de vente. En pratique, le notaire organise cette opération directement lors de la signature pour éviter les doubles mouvements d’argent et garantir la transparence.
Puis-je vendre sans agence ?
Oui, absolument. L’acte authentique chez le notaire est obligatoire pour toute vente immobilière, que vous passiez ou non par une agence. Le notaire sécurise juridiquement la transaction et s’occupe de toutes les formalités légales.
Comment éviter de brader le prix ?
Préparez un dossier d’estimation solide avec des données de marché objectives. Ancrez votre prix dès le départ et proposez des concessions non-prix (délais, équipements laissés) plutôt que de baisser. Fixez un calendrier serré avec des pénalités en cas de dépassement pour responsabiliser l’acheteur.
Et si le locataire se rétracte ou n’obtient pas son prêt ?
Si l’acheteur se rétracte pendant le délai légal de 10 jours, vous lui restituez l’acompte. Si la condition suspensive d’obtention de prêt joue, vous lui restituez également l’acompte selon les clauses prévues. Vous pouvez ensuite relancer la vente, soit occupée à un investisseur, soit libre à un autre acquéreur.