Calculer la décote d’un logement occupé, c’est anticiper l’ajustement de prix nécessaire lorsque votre bien est vendu avec un locataire en place. Cette étape vous permet de fixer un prix de vente cohérent avec le marché des investisseurs et d’éviter les déconvenues lors de la négociation. Comprendre les mécanismes de cette décote, c’est reprendre la main sur votre stratégie de vente.
Calcul décote logement occupé : définition et logique côté vendeur
La décote d’un bien occupé correspond à la réduction appliquée sur la valeur vénale que votre logement aurait s’il était vendu libre, c’est-à-dire sans locataire. Cette différence de prix n’est pas une perte en soi : elle reflète simplement la réalité d’un marché spécifique, celui de la vente à des investisseurs. Si vous voulez une vue d’ensemble de la démarche, notre guide pour vendre un logement occupé détaille toutes les étapes.
Pourquoi l’investisseur raisonne en rendement
Quand vous vendez un appartement loué, l’acheteur ne peut pas y habiter immédiatement. Il achète un flux de revenus locatifs, pas un lieu de vie. Il raisonne donc en termes de rendement, de sécurité et de contraintes de gestion. Pour lui, votre bien doit générer un revenu suffisant par rapport au prix d’achat. C’est cette logique qui explique la décote.
Une décote qui découle de critères mesurables
Concrètement, un investisseur calcule son retour sur investissement avant de faire une offre. Si le loyer est trop faible par rapport au prix demandé, si le bail court encore longtemps, ou si le profil du locataire présente des incertitudes, il ajustera son offre à la baisse pour compenser ces risques.
Cette décote n’est donc pas arbitraire. Elle découle de plusieurs facteurs mesurables : durée du bail, loyer actuel, qualité du locataire, tension du marché local. Votre objectif en tant que vendeur ? Comprendre ces critères pour estimer une fourchette de prix réaliste, puis défendre ce prix avec des arguments chiffrés. Pas de fiscalité complexe ni de procédures juridiques à maîtriser ici : seulement une méthode claire pour fixer un montant cohérent et vendre efficacement.
Un bail qui court encore, un locataire en place, des investisseurs qui rognent votre prix : et si vous n’aviez rien de tout cela à gérer ? Bien Vite Vendu rachète votre bien occupé, sans gestion de votre côté et sans clause suspensive d’obtention de prêt, pour une vente qui se conclut vite.
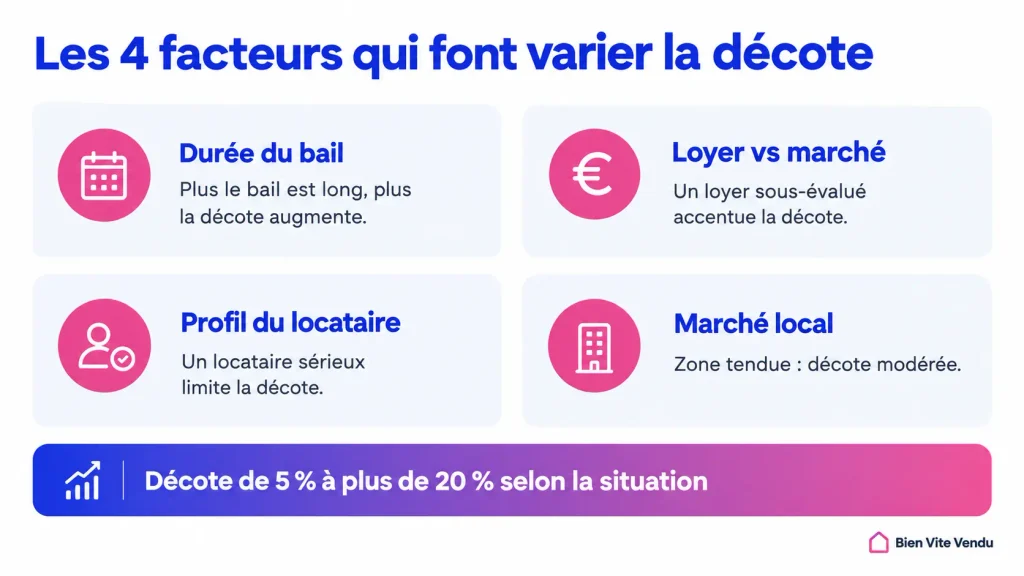
Les 4 facteurs qui font varier la décote d’un bien vendu loué
Le calcul de la décote d’un logement occupé repose sur quatre critères principaux. Ces facteurs se combinent et interagissent : une durée de bail restante importante peut être compensée par un loyer très attractif, ou inversement. Pour préparer votre estimation, rassemblez dès maintenant votre bail en cours, les dernières quittances de loyer, le montant du loyer mensuel hors charges, et des comparables de loyers dans votre quartier.
Les ordres de grandeur que vous allez découvrir ne sont pas des règles absolues. Ils servent de repères pour cadrer votre réflexion et préparer vos arguments face aux acheteurs potentiels.
Critère 1 : durée restante du bail
Plus le bail a de temps à courir, plus la décote sera élevée. C’est le facteur le plus direct : un investisseur qui achète votre bien devra attendre la fin du bail (ou le départ naturel du locataire) avant de pouvoir récupérer la jouissance du logement s’il le souhaite. Pendant toute cette période, il doit se contenter du loyer en place.
Voici quelques repères :
- Bail de moins de 12 mois : décote souvent modérée, entre 5 et 10 %, car l’horizon est proche.
- Bail entre 12 et 36 mois : décote moyenne, généralement entre 10 et 15 %.
- Bail de plus de 36 mois : décote plus marquée, souvent 15 à 20 %, voire davantage selon les autres critères.
Le type de bail change la donne
Le type de bail joue également. Un bail nu (location vide régie par la loi de 1989) dure trois ans minimum, renouvelable par tacite reconduction. Un bail meublé dure un an (ou neuf mois pour un étudiant). Si votre bien est loué meublé avec peu de temps restant, la décote sera mécaniquement plus faible. Les différences entre les deux régimes sont détaillées dans notre article sur la vente d’un logement loué vide ou meublé.
Un logement qui reste occupé jusqu’à l’échéance
Gardez en tête que le logement reste occupé jusqu’à l’échéance du bail ou le départ volontaire du locataire. L’acheteur ne peut pas donner congé pour habiter personnellement dans l’immédiat : il doit respecter les délais légaux, comme l’explique notre guide sur le congé pour vente.
Critère 2 : loyer actuel vs loyer de marché
Le montant du loyer hors charges est un indicateur clé pour l’investisseur. Si votre loyer actuel est inférieur aux loyers pratiqués pour des biens similaires dans le quartier, le rendement locatif brut sera plus faible, et la décote plus importante.
Pour évaluer la position de votre loyer, consultez les annonces récentes sur les plateformes immobilières, les observatoires locaux des loyers, ou les données publiées par les agences d’urbanisme. Comparez des biens de surface, standing et emplacement proches.
- Loyer sous-évalué : si vous louez 750 € alors que le marché est à 850 €, l’acheteur paiera moins cher pour compenser ce manque à gagner.
- Loyer au prix du marché ou au-dessus : c’est un argument solide pour limiter la décote. Un loyer bien positionné rassure l’investisseur sur la rentabilité immédiate.
Attention également aux zones où un encadrement des loyers est en vigueur (Paris, Lyon, certaines grandes villes) : cela peut limiter la marge de revalorisation future et influencer la perception de l’acheteur.
Critère 3 : profil et historique du locataire
Un locataire sérieux, qui paie régulièrement, sans incident ni retard, est un atout majeur. Cela réduit le risque perçu par l’acheteur et peut atténuer la décote.
Pour valoriser ce critère, préparez :
- Les quittances des 12 derniers mois, attestant de paiements réguliers.
- Une attestation ou un historique confirmant l’absence d’impayés ou de litiges.
- Des informations générales sur la stabilité du locataire : ancienneté dans le logement, situation professionnelle stable (sans rentrer dans des détails confidentiels).
À l’inverse, si le locataire a des antécédents de retards de paiement, de litiges ou de dégradations, l’acheteur intégrera ce risque dans son calcul et exigera une décote plus forte. Restez factuel : ne partagez que des documents non sensibles, et respectez la vie privée du locataire.
Critère 4 : type de bien et tension du marché local
Le contexte local joue un rôle déterminant. Dans une zone tendue, où la demande locative est forte et l’offre rare, les investisseurs acceptent des rendements plus faibles et négocient moins la décote. À l’inverse, en zone détendue, où l’offre de biens occupés est abondante, l’acheteur a plus de choix et peut négocier davantage.
Les indicateurs pour évaluer la tension de votre marché
- Taux de vacance locative faible : marché dynamique, décote modérée.
- Délais de location courts (bien reloué en quelques semaines) : signe de demande soutenue.
- Rapport loyers/prix : si les loyers sont élevés par rapport aux prix d’achat locaux, la décote sera naturellement plus faible.
Petites surfaces ou grandes surfaces
Le type de bien compte aussi. Les petites surfaces (studios, T2) sont prisées par les investisseurs pour leur rentabilité et leur facilité de gestion. Elles subissent souvent une décote plus modérée. Les grandes surfaces, plus sensibles à la demande de familles qui cherchent à habiter, peuvent voir leur décote augmenter si elles sont vendues occupées.
Bail de plusieurs années, loyer trop bas, marché local peu porteur : chacun de ces points peut faire traîner votre vente pendant des mois. Avec Bien Vite Vendu, vous vendez rapidement, sans clause suspensive d’obtention de prêt, et vous connaissez votre prix de rachat sans attendre l’avis d’un investisseur.
Méthodes pour estimer votre décote et fixer un prix cible
Maintenant que vous connaissez les facteurs, place aux calculs. Deux approches complémentaires existent : l’une par fourchette de pourcentage (plus rapide, mais moins précise), l’autre par le rendement locatif (plus technique, mais plus fiable). Privilégiez la seconde si vous voulez argumenter solidement face à un investisseur.
Dans tous les cas, utilisez le loyer annuel hors charges comme base de calcul, et vérifiez toujours la cohérence de votre prix avec la valeur vénale libre issue des comparables récents.
L’approche par fourchette de pourcentage
Cette méthode part de la valeur de votre bien vendu libre (c’est-à-dire sans locataire), puis applique un pourcentage de décote selon les critères que nous avons vus.
Étape 1 : estimer la valeur libre
Consultez les ventes récentes de biens similaires dans votre quartier (surface, standing, étage, état). Prenez des comparables fiables, idéalement datant de moins de six mois.
Étape 2 : appliquer une fourchette
Selon votre situation :
- 10 à 15 % pour un bail standard (durée moyenne, loyer correct, locataire sérieux, marché équilibré).
- 15 à 20 % pour un bail long, un loyer sous-évalué ou un marché détendu.
- Plus de 20 % pour des cas complexes : bail très long, loyer très bas, antécédents locataires difficiles, zone peu attractive.
Exemple simple
Valeur libre estimée : 250 000 €
Décote de 15 % : 250 000 × 0,85 = 212 500 €
Ce prix de 212 500 € devient votre point de départ. Vous pouvez ensuite l’ajuster en fonction des quatre facteurs détaillés plus haut. Si votre locataire paie sans retard depuis trois ans et que le loyer est légèrement au-dessus du marché, vous pouvez défendre 220 000 €. Si le bail court encore quatre ans et que le loyer est bas, attendez-vous plutôt à 205 000 €.
L’approche par le rendement locatif (la plus précise)
Cette méthode adopte la logique de l’investisseur : le prix d’achat est déterminé par le rendement locatif brut attendu. C’est la méthode la plus solide pour fixer un prix cible et le défendre.
La formule
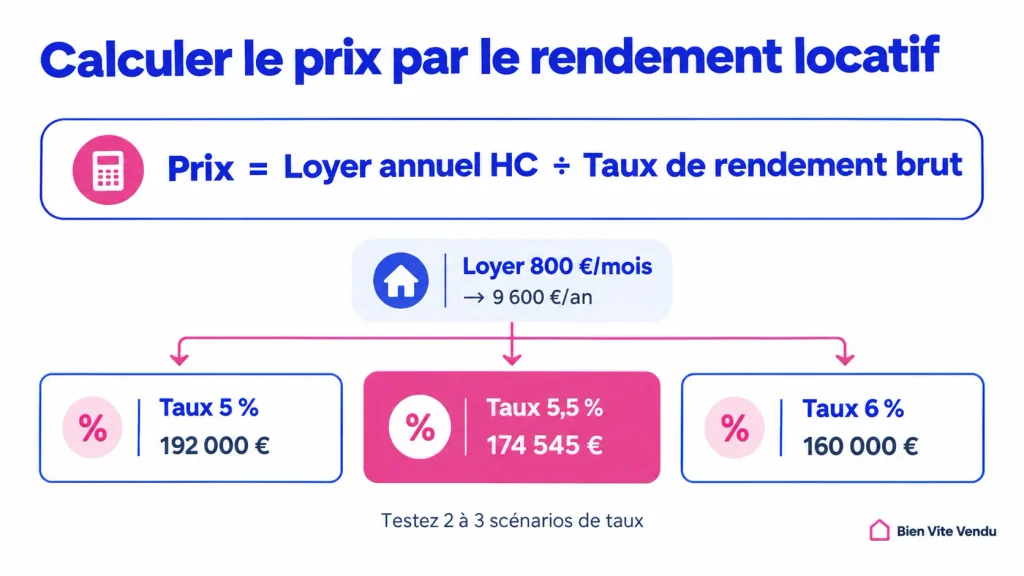
Prix de vente visé = (Loyer annuel hors charges) / (Taux de rendement brut cible)
Étape 1 : calculer le loyer annuel hors charges
Si votre loyer mensuel HC est de 800 €, le loyer annuel est 800 × 12 = 9 600 €.
Étape 2 : choisir un taux de rendement brut
Le taux dépend du marché local, du type de bien, et du risque perçu. Voici quelques repères :
- Grandes métropoles tendues (Paris, Lyon, Bordeaux centre) : 3,5 à 5 %.
- Villes moyennes dynamiques : 5 à 6,5 %.
- Petites villes ou zones détendues : 6 à 8 %.
Pour un appartement en bon état, bien situé, avec un locataire stable, vous pouvez raisonnablement tabler sur un taux entre 4,5 et 6 % selon votre marché.
Étape 3 : calculer le prix de vente
Prenons trois scénarios pour tester la sensibilité :
- Taux à 5 % : 9 600 / 0,05 = 192 000 €
- Taux à 5,5 % : 9 600 / 0,055 = 174 545 €
- Taux à 6 % : 9 600 / 0,06 = 160 000 €
Étape 4 : comparer à la valeur libre et déduire la décote
Si la valeur libre de votre bien est estimée à 220 000 €, et que le calcul par rendement à 5,5 % donne 174 545 €, la décote implicite est :
(220 000 – 174 545) / 220 000 = 20,7 %
Cette décote peut paraître importante, mais elle est cohérente si le loyer est sous-évalué ou si le marché local exige des rendements élevés.
Conseil pratique : testez toujours deux ou trois scénarios de taux pour définir une fourchette de prix défendable. Si vous obtenez 160 000 € à 6 % et 192 000 € à 5 %, vous pouvez viser 175 000 € en argumentant sur la qualité du locataire et la demande locative.
Comment défendre votre prix et réduire l’impact de la décote
Calculer la décote ne suffit pas : encore faut-il convaincre l’acheteur que votre prix est justifié. Pour cela, préparez un dossier investisseur complet, mettez en avant les points forts de votre bien, ciblez les bons acheteurs, et envisagez toutes les options, y compris la vente directe au locataire.
Valoriser le locataire en place
Un locataire sérieux est un argument commercial majeur. Fournissez :
- Les quittances des 12 derniers mois, prouvant la régularité des paiements.
- Une attestation d’absence d’incident, rédigée par vos soins ou par un gestionnaire.
- La durée d’occupation : un locataire installé depuis plusieurs années témoigne de sa stabilité.
- Un récapitulatif des indexations de loyer appliquées, ainsi que le montant du dépôt de garantie en place.
Ces documents rassurent l’acheteur et réduisent le risque perçu, ce qui peut limiter la décote.
Lors des visites, respectez les plages horaires convenues avec le locataire. Un logement bien entretenu, visité dans de bonnes conditions, renforce l’image de sérieux et facilite la vente.
Cibler les bons acheteurs et canaux
Votre bien occupé ne s’adresse pas aux mêmes acheteurs qu’un logement libre. Oubliez les arguments émotionnels ou le « coup de cœur » : un investisseur veut des chiffres. Notre guide pour vendre une maison louée à un investisseur vous aidera à préparer votre approche.
Les canaux à privilégier
- Plateformes spécialisées dans les biens locatifs ou destinées aux investisseurs.
- Réseaux d’agences spécialisées en biens occupés.
- Annonces ciblées avec mention explicite : « Bien loué, rendement X % ».
Les informations à faire figurer dans l’annonce
- Le loyer mensuel hors charges.
- Le rendement locatif brut calculé sur le prix demandé.
- La durée restante du bail et le type de bail.
- Le profil du locataire (sans détails confidentiels : « locataire stable, sans incident depuis X années »).
Présentez ces informations sous forme de tableau synthétique ou de fiche récapitulative. Les investisseurs apprécient les données claires et vérifiables.
Vendre directement au locataire
C’est la solution idéale pour supprimer totalement la décote : en achetant, votre locataire devient propriétaire, et le bien redevient libre à l’acte. Vous pouvez donc vendre au prix du marché libre, sans ajustement. Pour aller plus loin, consultez notre guide sur la vente à son locataire.
Comment procéder
- Tester l’appétence : proposez un échange informel avec le locataire, en lui présentant une estimation argumentée (valeur libre vs prix que vous pourriez lui proposer).
- Expliquer l’avantage mutuel : le locataire connaît déjà le logement, économise les frais de déménagement et les garanties locatives ; vous, vous vendez plus cher et plus vite.
- Organiser un rendez-vous dédié : restez factuel, expliquez les chiffres, mais ne rentrez pas dans le conseil juridique ou fiscal (laissez-le consulter un notaire ou un conseiller).
Si le locataire n’est pas intéressé, vous aurez au moins la réponse, et vous pourrez passer à la vente classique sans regret.
Argumentation financière et réponses aux objections
Préparez une fiche récapitulative pour chaque visite ou contact avec un acheteur potentiel :
- Valeur libre (comparables récents).
- Fourchette de décote appliquée (10-15 %, 15-20 %…).
- Prix cible et calcul de rendement brut associé.
- Impact d’une variation de prix : montrez qu’une différence de 5 000 € représente 0,X % de rendement en plus ou en moins.
Anticipez les objections classiques
« Le loyer est sous le marché, je vais perdre de la rentabilité. »
Réponse : « Le loyer peut être revalorisé lors du prochain renouvellement ou révision annuelle. Voici les loyers pratiqués dans le quartier pour des biens similaires : entre X et Y €. Le potentiel de revalorisation est de Z € par mois, soit +W % de rendement. »
« Des travaux seront nécessaires après le départ du locataire. »
Réponse : « Le logement est actuellement loué sans difficulté, ce qui prouve son état locatif correct. Voici les derniers diagnostics et l’état des lieux d’entrée. Si vous estimez des travaux, chiffrez-les et nous pourrons en discuter. »
« Le bien risque de rester vacant après le départ du locataire. »
Réponse : « Le marché locatif local est dynamique : le délai moyen de relocation est de X semaines. Voici les indicateurs de tension (sources locales, observatoires). Le loyer actuel est en ligne avec les attentes du marché. »
Restez cohérent avec les comparables et les données du marché locatif local. Un discours chiffré, transparent et sourcé inspire confiance.
Dossier investisseur à monter, visites à coordonner avec votre locataire, objections à contrer une par une : cette gestion peut durer des mois. Bien Vite Vendu vous permet de vendre rapidement, sans aucune gestion et sans clause suspensive d’obtention de prêt, avec un prix de rachat en contrepartie de cette simplicité.
Conclusion
Calculer la décote d’un logement occupé, c’est avant tout comprendre la logique de l’acheteur investisseur et adapter votre prix à la réalité du marché. Cette décote n’est pas une perte : c’est un ajustement stratégique qui vous permet de vendre efficacement, sans attendre la fin du bail, et sans renoncer à un prix juste.
En combinant les quatre critères clés (durée du bail, loyer, locataire, marché local) et en appliquant la méthode de calcul par rendement locatif, vous obtenez une fourchette de prix solide, défendable et cohérente. Préparez un dossier complet, ciblez les bons acheteurs, et n’oubliez pas d’explorer la piste de la vente directe au locataire : c’est souvent la solution la plus avantageuse.
Vous avez maintenant toutes les clés pour estimer la décote de votre bien occupé et vendre en toute sérénité.
Un acheteur investisseur qui attend l’accord de sa banque, une vente qui peut tomber à la dernière minute : vous cherchez de la certitude ? Bien Vite Vendu rachète votre bien occupé dans l’Ouest de la France, sans clause suspensive d’obtention de prêt et sans gestion de votre part, pour une vente qui se conclut vite.
Quelle est la décote moyenne d’un logement occupé ?
La décote varie selon les caractéristiques du bien et du bail. En moyenne, comptez entre 10 et 15 % pour un bail standard avec un loyer correct et un locataire sérieux. Si le bail est long (plus de 3 ans) ou si le loyer est sous-évalué, la décote peut atteindre 15 à 20 %. Dans les situations complexes (bail très long, loyer très bas, marché détendu), elle peut dépasser 20 %. Ces fourchettes sont des repères : chaque situation doit être évaluée avec les quatre critères détaillés dans cet article.
Comment choisir le taux de rendement à utiliser pour le calcul ?
Le taux de rendement brut dépend du marché local, du type de bien et du risque perçu. Dans les grandes métropoles tendues, les investisseurs acceptent des rendements entre 3,5 et 5 %. Dans les villes moyennes dynamiques, le taux se situe plutôt entre 5 et 6,5 %. En zones détendues ou petites villes, il peut monter à 6-8 %. Pour affiner, testez deux ou trois scénarios (par exemple 5 %, 5,5 % et 6 %) et comparez les prix obtenus. Cela vous donnera une fourchette réaliste pour négocier.
Mon loyer est sous le marché : comment limiter la décote ?
Un loyer sous-évalué pèse sur le rendement et augmente la décote. Pour la limiter, documentez la demande locative locale et montrez que le loyer peut être revalorisé lors du prochain renouvellement ou de la révision annuelle. Chiffrez le potentiel de revalorisation (écart entre votre loyer et les loyers de marché) et présentez-le comme une opportunité pour l’acheteur. Si le locataire est stable et le marché dynamique, cet argument peut compenser en partie la faiblesse actuelle du loyer.
Faut-il attendre la fin du bail pour vendre plus cher ?
Cela dépend de l’écart entre le prix occupé et le prix libre, et du coût d’attente pour vous. Si la décote est de 30 000 € et que le bail se termine dans 6 mois, il peut être intéressant d’attendre. En revanche, si le bail court encore 3 ans, le coût de portage (charges, taxe foncière, éventuels travaux, absence de liquidité) peut dépasser l’écart de prix. Faites le calcul : comparez la décote totale au coût d’attente et au délai réel avant de pouvoir vendre libre.
La décote s’applique-t-elle aussi aux maisons louées ?
Oui, les mêmes principes s’appliquent. Une maison louée subit une décote selon la durée restante du bail, le niveau du loyer par rapport au marché, le profil du locataire, et la tension locative locale. Les maisons peuvent même subir une décote plus marquée si elles sont situées en zone détendue ou si le marché des investisseurs locaux est limité, car elles sont souvent recherchées par des familles souhaitant habiter.
Puis-je supprimer la décote en vendant au locataire ?
Oui, c’est la solution idéale. Si votre locataire achète, le bien redevient libre à l’acte : vous pouvez donc vendre au prix du marché sans décote. Proposez-lui un échange pour tester son intérêt, expliquez-lui l’avantage (pas de déménagement, connaissance du bien), et présentez une offre chiffrée claire. S’il accepte, vous gagnez du temps et de l’argent. S’il refuse, vous aurez au moins essayé avant de passer à la vente classique.
Quels documents fournir pour rassurer l’acheteur investisseur ?
Préparez un dossier complet : bail en cours, quittances des 12 derniers mois, récapitulatif des indexations de loyer, montant du dépôt de garantie, dernier avis de taxe foncière, relevé de charges si copropriété. Ajoutez une attestation d’absence d’incident de paiement et la durée d’occupation du locataire. Ces documents prouvent le sérieux du locataire et la rentabilité du bien, ce qui rassure l’acheteur et peut limiter la décote.
Comment prouver que mon prix est cohérent ?
Présentez deux éléments : les comparables récents de biens libres dans votre secteur (pour justifier la valeur de départ), et le calcul de rendement locatif brut aboutissant à votre prix cible. Montrez la formule (loyer annuel HC / taux de rendement), les taux de référence locaux, et l’impact d’une variation de prix sur le rendement. Un discours chiffré, transparent et sourcé inspire confiance et facilite la négociation.
Dois-je inclure les charges dans le loyer pour le calcul ?
Non. Utilisez toujours le loyer mensuel hors charges (HC) et multipliez-le par 12 pour obtenir le loyer annuel HC. Les charges locatives sont récupérables auprès du locataire mais ne constituent pas un revenu net pour l’investisseur. Seul le loyer HC compte pour calculer le rendement locatif brut et fixer le prix de vente.
Zone tendue ou détendue : quel impact sur la décote ?
En zone tendue, la forte demande locative et la rareté des biens permettent aux investisseurs d’accepter des rendements plus faibles : la décote est donc généralement plus modérée (10-15 %). En zone détendue, l’offre est plus importante, l’investisseur a plus de choix et peut négocier davantage : la décote peut atteindre 15 à 20 %, voire plus. Consultez les indicateurs locaux (taux de vacance, délais de relocation) pour affiner votre estimation.